Assurance auto flotte entreprise : un contrat unique pour gérer le parc et limiter l’immobilisation
Lorsqu’une entreprise exploite plusieurs voitures, utilitaires ou deux-roues, la multiplication des contrats complique les échéances, les déclarations et le suivi des sinistres. Une assurance auto flotte entreprise regroupe les véhicules du parc sous un même contrat, avec des garanties adaptées à leurs usages. Elle protège les salariés, les biens transportés et la continuité d’activité.
Le contrat flotte : une gestion centralisée du parc automobile
L’assurance flotte automobile couvre plusieurs véhicules professionnels dans un cadre contractuel unique. L’entreprise bénéficie d’une échéance commune, d’une cotisation globale et d’un interlocuteur pour gérer les garanties, les sinistres et les évolutions du parc.
Cette formule s’adresse aux artisans, commerçants, professions libérales, PME, entreprises du BTP, sociétés de livraison et structures disposant d’équipes itinérantes. Elle convient aussi aux parcs hétérogènes comprenant des véhicules de fonction, des utilitaires, des deux-roues, des remorques ou certains engins, selon les conditions de l’assureur.
À partir de combien de véhicules est-elle pertinente ?
Le seuil dépend de l’assureur. Certaines offres commencent à 4 véhicules, d’autres à 5 véhicules gérés. Il n’existe donc pas de règle universelle. Dès que les entrées, sorties et remplacements deviennent fréquents, il est utile de comparer un contrat flotte avec plusieurs contrats séparés, même pour une petite entreprise.
Une flotte de 5 véhicules n’a pas les mêmes besoins qu’un parc de 40 ou 500 véhicules. La première recherchera surtout une administration simple et une assistance solide. La seconde aura besoin d’un paramétrage plus précis selon les catégories de véhicules, les usages, les zones de circulation et le niveau de risque. Le contrat doit suivre la composition réelle du parc, plutôt qu’un inventaire figé à la souscription.
Quels véhicules et conducteurs peuvent être intégrés ?
Selon le contrat, l’entreprise peut assurer des véhicules achetés, financés en leasing, en LOA ou en LLD. Les voitures particulières, utilitaires, deux-roues, poids lourds, remorques et certains engins peuvent être inclus, sous réserve d’acceptation. Pour un véhicule loué, vérifiez les obligations du loueur et l’intérêt d’une garantie de pertes financières.
Les conducteurs autorisés peuvent être le dirigeant, les salariés, les intérimaires et les stagiaires. Les restrictions doivent être examinées avec attention : âge minimal, ancienneté du permis, désignation de certains conducteurs ou usage exclusivement professionnel. Un véhicule attribué à un commercial et un utilitaire partagé entre plusieurs équipes ne présentent pas le même risque.
Les garanties qui protègent réellement l’activité
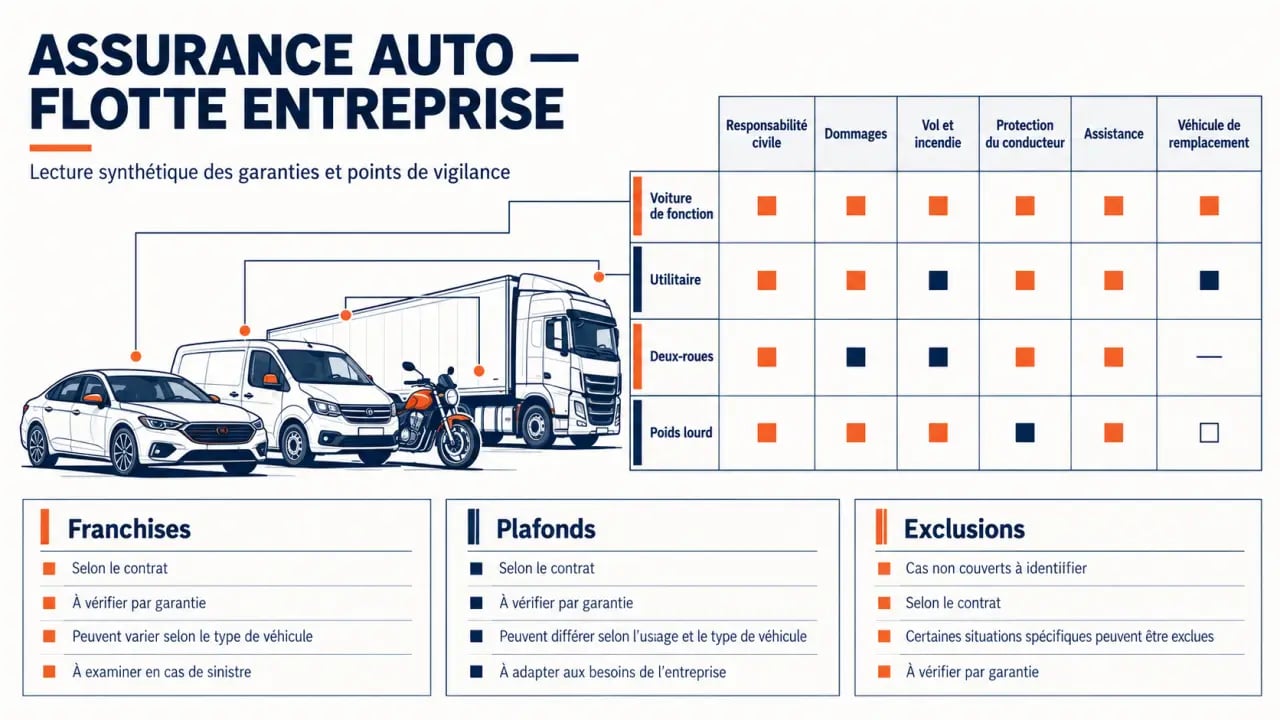
La responsabilité civile automobile est obligatoire. Elle indemnise les dommages matériels et corporels causés à des tiers par un véhicule assuré. Elle ne couvre pas les dégâts subis par le véhicule de l’entreprise ni les blessures de son conducteur. Ces risques relèvent de garanties complémentaires.
Assurance auto au tiers : l’obligation légale expliquée — Découvrez la garantie minimale obligatoire pour circuler en France avec un véhicule terrestre à moteur.
| Garantie | Rôle pour l’entreprise | Point à contrôler |
|---|---|---|
| Responsabilité civile | Indemnise les tiers victimes d’un accident responsable. | Étendue territoriale et exclusions d’usage. |
| Dommages tous accidents | Protège le véhicule lorsque le conducteur est responsable ou que l’auteur n’est pas identifié. | Franchise, valeur d’indemnisation et vétusté. |
| Vol, incendie et bris de glace | Réduit l’impact financier de sinistres fréquents sur un parc exposé. | Conditions de prévention et éléments vitrés couverts. |
| Protection du conducteur | Couvre les dommages corporels du salarié ou du dirigeant au volant. | Plafond d’indemnisation et exclusions. |
| Assistance et véhicule de remplacement | Limite l’arrêt d’activité après une panne ou un accident. | Déclenchement, durée et catégorie du véhicule prêté. |
Assistance, immobilisation et continuité de service
Un véhicule immobilisé peut désorganiser une tournée, retarder un chantier ou empêcher un salarié d’honorer un rendez-vous. Dépannage, remorquage, rapatriement et véhicule de remplacement sont donc des garanties opérationnelles. Certaines offres prévoient une assistance accessible 24 h/24 et 7 j/7, selon les modalités du contrat.
Une indemnité d’immobilisation peut également être prévue, parfois jusqu’à 30 jours. Vérifiez son mode de calcul, les éventuels délais de carence et sa compatibilité avec un véhicule de remplacement. Ces protections ne répondent pas au même besoin : l’une compense une perte d’usage, l’autre permet de poursuivre l’activité.
Les options à sélectionner selon le métier
Les marchandises, outils et matériels transportés ne sont pas automatiquement couverts par une assurance auto classique. Une entreprise de maintenance, un artisan ou un livreur doit identifier ce qui circule dans les véhicules : outillage, pièces, échantillons, informatique embarquée ou marchandises confiées. La protection juridique automobile peut aussi intervenir lors d’un litige lié à l’achat, à la location, à l’entretien ou à l’utilisation d’un véhicule.
Une franchise plus élevée peut réduire la prime, mais augmente la somme restant à la charge de l’entreprise après un sinistre. De même, un plafond d’indemnisation trop bas fragilise la protection du conducteur ou des équipements. Comparez toujours les garanties, les franchises, les plafonds et les exclusions, pas uniquement le prix.
Une cotisation construite sur le risque réel de la flotte
Le prix d’une assurance flotte ne dépend pas seulement du nombre de véhicules. L’assureur étudie la nature du parc, les kilomètres parcourus, les usages déclarés, les zones de circulation, les marchandises transportées, le stationnement et l’historique des sinistres. Un utilitaire utilisé chaque jour pour des livraisons urbaines n’est pas évalué comme un véhicule de fonction parcourant peu de kilomètres.
Sinistralité, franchises et révision annuelle
La cotisation peut évoluer au renouvellement selon le rapport entre les sinistres et les primes versées. Dans un contrat flotte, le coefficient de réduction-majoration, ou bonus-malus, des contrats individuels ne s’applique pas nécessairement. Les accidents ont toutefois un effet : une sinistralité élevée peut entraîner une hausse tarifaire, une franchise plus importante ou une modification des garanties.
La prévention routière agit donc à la fois sur la sécurité et sur la maîtrise du risque. Le suivi des entretiens, les règles concernant le téléphone, le contrôle des permis, l’analyse des accidents récurrents et la sensibilisation des conducteurs donnent une vision plus précise du parc à présenter lors d’une négociation ou d’un renouvellement.
Des plannings réalistes, des tournées cohérentes et un contrôle régulier de l’état des pneus contribuent aussi à limiter les incidents évitables. Cette organisation intervient avant le sinistre, lorsque l’entreprise peut encore agir sur ses pratiques et ses coûts.
Contrat flotte ou contrats séparés : le bon arbitrage
Les contrats individuels peuvent convenir à une très petite structure dont les véhicules ont des usages très différents et évoluent peu. Ils permettent parfois de choisir un niveau de couverture pour chaque véhicule. Leur gestion devient toutefois plus lourde avec plusieurs échéances, attestations, interlocuteurs et dossiers de sinistre.
Le contrat flotte simplifie le suivi du parc et peut faciliter une négociation globale. Il n’est pas toujours moins cher : la qualité de la couverture, le niveau de franchise et la sinistralité pèsent davantage qu’une simple mutualisation. Son intérêt tient surtout à la lecture consolidée des risques et à la souplesse de gestion, si les règles d’ajout et de retrait sont claires.
- Parc stable et réduit : comparez le coût total et les garanties des contrats séparés avec ceux d’une offre flotte.
- Utilitaires exposés : accordez une attention particulière aux dommages, à l’assistance et aux solutions contre l’immobilisation.
- Véhicules en LLD ou LOA : examinez les pertes financières et les exigences du financeur.
- Chantier, livraison ou service à domicile : vérifiez les usages déclarés, le matériel transporté et les conducteurs occasionnels.
- Parc en croissance : choisissez une procédure simple pour intégrer, retirer ou remplacer un véhicule.
Préparer un devis utile et sécuriser les cas particuliers
Un devis pertinent ne repose pas uniquement sur le nombre de véhicules. Préparez la liste du parc avec les immatriculations, le type de véhicule, le mode de financement, l’usage, le kilométrage prévisionnel et les lieux habituels de circulation. Ajoutez les informations sur les conducteurs, les antécédents de sinistres et les garanties souhaitées. Le conseiller, l’agent ou le courtier pourra ainsi comparer des protections réellement équivalentes.
Déclarer les mouvements du parc sans attendre
L’arrivée d’un utilitaire, le remplacement d’un véhicule accidenté, la restitution d’une LLD ou la vente d’un véhicule doivent être signalés. Une mise à jour tardive peut créer une difficulté lors d’un sinistre ou maintenir une cotisation sur un véhicule qui n’est plus utilisé. Demandez dès la souscription la procédure à suivre, les justificatifs nécessaires et la date de prise d’effet de chaque modification.
Le véhicule personnel utilisé en mission
Un salarié qui utilise sa voiture personnelle pour un déplacement professionnel n’est pas automatiquement couvert comme un conducteur de la flotte. Son assurance personnelle peut limiter l’usage professionnel. Une assurance Mission peut compléter la protection pour ces déplacements et mieux couvrir la responsabilité de l’employeur. Ce point concerne notamment les équipes commerciales, les intervenants à domicile et les collaborateurs envoyés ponctuellement en rendez-vous.
Avant de choisir une offre, demandez un comparatif écrit des garanties, franchises, plafonds, exclusions et services d’assistance. Les assureurs tels que MMA, Macif, Gan ou SMA proposent des approches à étudier selon le profil du parc. Le bon contrat couvre les véhicules, les conducteurs et les interruptions d’activité propres à l’entreprise, sans inclure d’options inutiles.