TVA récupérable sur un véhicule : la facture, la carte grise et l’usage décident
La TVA sur un véhicule d’occasion n’est pas récupérable simplement parce que l’achat est réalisé « pour l’entreprise ». Le droit à déduction dépend du statut fiscal de l’acheteur, de la catégorie administrative du véhicule, de son usage et du régime de TVA indiqué sur la facture. Une camionnette achetée 25 000 € HT avec 5 000 € de TVA facturée n’a donc pas le même coût réel qu’un véhicule affiché au même prix TTC sous le régime de la marge.
Les quatre conditions pour qu’une TVA récupérable sur un véhicule existe réellement
Pour déduire la TVA, l’acheteur doit être une entreprise assujettie à la TVA et disposer d’un droit à déduction. Une entreprise en franchise en base, ce qui concerne notamment certains autoentrepreneurs, ne collecte pas la TVA. Elle ne peut donc pas la récupérer sur ses achats. Le véhicule doit aussi être utilisé pour l’activité professionnelle et l’opération doit être justifiée par des documents conformes.
Calcul de TVA déductible sur un véhicule
Calculateur pédagogique pour un achat de véhicule en France avec facture française.
La TVA récupérable sur un véhicule repose sur quatre vérifications cumulatives :
- l’entreprise est redevable de la TVA et le véhicule est affecté à son activité ;
- le vendeur a facturé une TVA déductible, distinctement indiquée sur une facture conforme ;
- le véhicule n’appartient pas à une catégorie exclue, notamment les véhicules de tourisme dans la plupart des activités ;
- l’achat et l’usage peuvent être documentés en cas de contrôle : facture, carte grise, contrat de location, justificatifs de dépenses et preuves d’affectation professionnelle.
Il faut distinguer la TVA collectée, facturée par votre entreprise à ses clients, de la TVA déductible, payée sur ses achats professionnels. La TVA déductible est imputée sur la TVA collectée dans la déclaration périodique. Si son montant est supérieur, l’entreprise peut constater un crédit de TVA.
Facture avec TVA, TVA sur marge ou particulier : le tri à faire avant de signer
La TVA sur le prix total est la situation recherchée
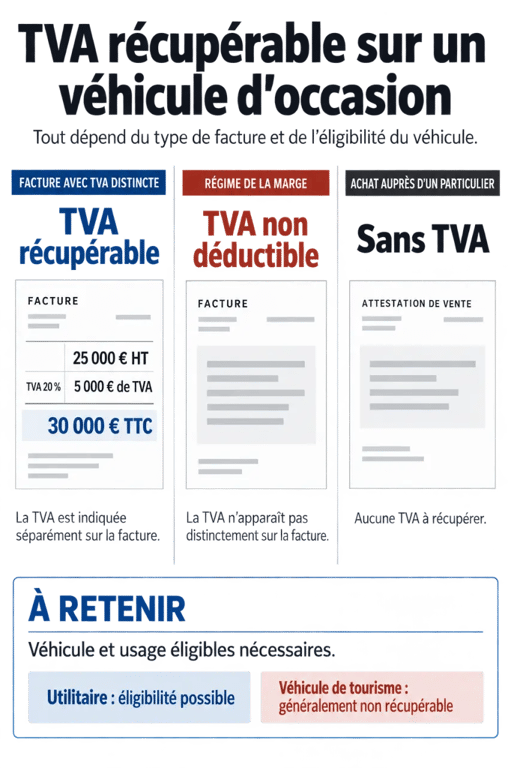
Lorsqu’un professionnel assujetti vend un véhicule avec une facture mentionnant le prix HT, le taux de TVA, le montant de TVA et le total TTC, l’acheteur professionnel peut envisager la déduction, sous réserve des autres conditions. Par exemple, une camionnette facturée 25 000 € HT à 20 % représente 5 000 € de TVA. Pour une entreprise éligible, le prix hors taxe devient la base économique de l’achat.
Pourquoi la TVA sur marge ne se récupère pas
Un revendeur peut vendre un véhicule d’occasion sous le régime de la marge, prévu notamment par l’article 297 A du CGI. Dans ce cas, la TVA est calculée sur la marge du vendeur et n’est pas déductible par l’acheteur. La facture peut comporter une mention telle que « TVA non récupérable, régime de la marge ». Même si le prix TTC paraît intéressant, il ne faut pas en extraire artificiellement 20 % : aucune TVA déductible ne figure sur l’acquisition.
Un achat auprès d’un particulier conduit au même résultat. Le vendeur ne facture pas de TVA, et le prix payé est définitif du point de vue de cette taxe. Il n’y a aucune ligne à récupérer.
| Situation d’achat | TVA sur la facture | Déduction possible ? |
|---|---|---|
| Professionnel, TVA sur le prix total | HT, taux, TVA et TTC détaillés | Oui, si le véhicule et l’usage sont éligibles |
| Professionnel, régime de la marge | TVA non déductible pour l’acheteur | Non |
| Particulier | Aucune TVA facturée | Non |
| Vendeur établi dans l’Union européenne | Traitement à vérifier selon la vente | Possible par autoliquidation, sous conditions |
Utilitaire, voiture de tourisme et location : ce qui change le droit à déduction
La désignation commerciale d’un modèle ne suffit pas. La carte grise et l’homologation permettent de déterminer sa catégorie. Les véhicules utilitaires, souvent identifiés par des mentions comme CTTE, VU ou une catégorie N1 selon leur configuration, ouvrent en principe droit à la déduction de TVA lorsqu’ils sont utilisés pour l’activité. À l’inverse, la TVA sur l’acquisition d’un véhicule de tourisme est généralement exclue, même si celui-ci sert aux rendez-vous, aux visites de chantier ou aux déplacements d’un dirigeant.
Déduction de TVA sur les véhicules : règles sectorielles BOFiP — La doctrine fiscale officielle précise les règles de déduction de TVA applicables aux véhicules, notamment sous le régime de la marge.
Les exceptions liées à certaines activités
Des dérogations existent pour les véhicules de tourisme affectés à des activités dont l’objet même comprend le transport, la mise à disposition ou l’enseignement. C’est notamment le cas du taxi, du VTC selon les conditions applicables, de l’auto-école, de la location de véhicules, de l’ambulance ou du transport public de voyageurs. L’affectation doit être réelle et justifiable. Qualifier une berline de « véhicule professionnel » ne suffit pas pour bénéficier d’une exception.
Achat, LOA et véhicule transformé : attention au calendrier fiscal
Avec une LOA ou une location longue durée, la TVA ne se déduit pas en une seule fois sur un prix d’achat. Elle est traitée au rythme des loyers facturés, si le véhicule et son usage ouvrent droit à déduction. Un véhicule particulier transformé en utilitaire ne change pas automatiquement de régime. La modification doit être homologuée et la carte grise mise à jour. Le coût annoncé d’une transformation peut atteindre 2 500 € en moyenne. Il doit donc être comparé au gain fiscal réel et aux contraintes d’exploitation.
Avant de comparer les annonces, examinez la vie complète du véhicule : achat, immatriculation, utilisation, entretien, puis revente. Une configuration favorable sur le bon de commande peut perdre son intérêt si la carte grise reste celle d’un véhicule de tourisme, si les dépenses sont mélangées à des usages privés ou si la revente est préparée sans anticiper la TVA à collecter. Cette approche évite de décider uniquement à partir de la TVA affichée le jour de l’achat.
Carburant, recharge, entretien et péages : l’achat n’est pas le seul poste
Le droit à déduction peut aussi porter sur les frais directement liés à un véhicule utilisé professionnellement. Leurs règles ne sont toutefois pas identiques à celles de l’acquisition. Pour un utilitaire éligible, la TVA sur le carburant peut être récupérée à 100 % dans les conditions prévues. Pour certains véhicules de tourisme, la TVA sur l’essence est récupérable à hauteur de 80 %. L’électricité utilisée pour recharger un véhicule électrique ouvre une déduction à 100 % lorsque les conditions générales sont réunies.
Les factures d’entretien, de réparation, de pneumatiques, de péage et de location doivent être conservées. Leur TVA peut être déductible selon la nature du véhicule et son affectation. Séparez les dépenses professionnelles des dépenses personnelles, surtout lorsque le véhicule a un usage mixte. Une note de frais approximative ou un ticket sans identification ne remplace pas une pièce comptable exploitable.
Déclarer la TVA et sécuriser un achat intracommunautaire
La TVA déductible est inscrite dans la déclaration de TVA de l’entreprise, généralement la CA3 ou la CA12 selon son régime. La déduction intervient au cours de la période où la TVA devient déductible et où vous détenez une facture conforme. Archivez la facture d’achat, la carte grise, le bon de commande, les contrats de location éventuels et les justificatifs d’usage professionnel.
Pour un achat auprès d’un vendeur professionnel situé dans un autre pays de l’Union européenne, vérifiez le numéro de TVA intracommunautaire, le régime de facturation et les documents du véhicule. Une acquisition intracommunautaire peut entraîner une autoliquidation : l’entreprise déclare simultanément la TVA due et, si elle y a droit, la TVA déductible. Cette procédure ne transforme pas une vente étrangère sous régime de la marge en opération ouvrant droit à récupération.
Avant tout engagement, demandez une facture ou un projet de facture. Contrôlez la catégorie mentionnée sur la carte grise, identifiez le régime de TVA et confrontez le véhicule à votre activité réelle. Pour une voiture de tourisme, un usage partagé ou un montage intracommunautaire, l’avis d’un expert-comptable peut sécuriser la déduction avant que l’achat ne devienne irréversible.