Garantie automobile pour professionnel : les exclusions comptent autant que les pièces couvertes
Une garantie automobile pour professionnel peut protéger un véhicule utilisé pour travailler ou accompagner la vente d’une voiture par un garage. Dans les deux cas, son intérêt dépend moins de son intitulé que de trois éléments : les pannes réellement couvertes, le montant remboursé et les conditions de prise en charge. Avant de signer, il faut aussi distinguer cette protection contractuelle des obligations légales du vendeur.
Identifier le besoin : véhicule de travail ou voiture destinée à la vente
La recherche d’une garantie professionnelle recouvre deux situations différentes. Un artisan souhaite limiter les conséquences d’une panne sur son utilitaire. Un négociant automobile cherche plutôt à proposer une couverture à ses acheteurs et à organiser son service après-vente. Le bon contrat ne sera pas nécessairement le même.
Testez vos connaissances sur la garantie automobile pour professionnel
À noter : aucun article source n’a été fourni. Pour ne pas inventer de règles, ce quiz porte uniquement sur les thèmes explicitement mentionnés dans le brief. Il ne permet pas de vérifier les délais, exclusions ou démarches applicables.
Pour une entreprise qui utilise ses véhicules
Le premier enjeu consiste à vérifier que l’usage professionnel déclaré est accepté. Déplacements commerciaux, livraison, transport de personnes ou interventions sur chantier peuvent faire l’objet de conditions différentes. Une formule adaptée à une voiture particulière ne convient donc pas automatiquement à un véhicule fortement sollicité.
Il faut également examiner les conséquences de l’immobilisation. La réparation mécanique ne représente qu’une partie du coût : location d’un véhicule, rendez-vous annulés ou tournées réorganisées peuvent peser davantage sur l’activité. Ces frais ne sont pas automatiquement couverts par une garantie panne mécanique.
Pour un professionnel qui revend des automobiles
Le garage ou le négociant doit examiner l’éligibilité de son stock : âge, kilométrage, motorisation, historique d’entretien et éventuelles transformations. Il doit ensuite pouvoir expliquer précisément à l’acheteur ce que comprend la garantie commerciale proposée.
Une couverture claire facilite le traitement des réclamations, mais ne transfère pas automatiquement toutes les responsabilités du vendeur au gestionnaire de garantie. Le contrat commercial et les obligations légales restent deux sujets distincts.
Ne pas confondre garantie commerciale, garanties légales et assurance
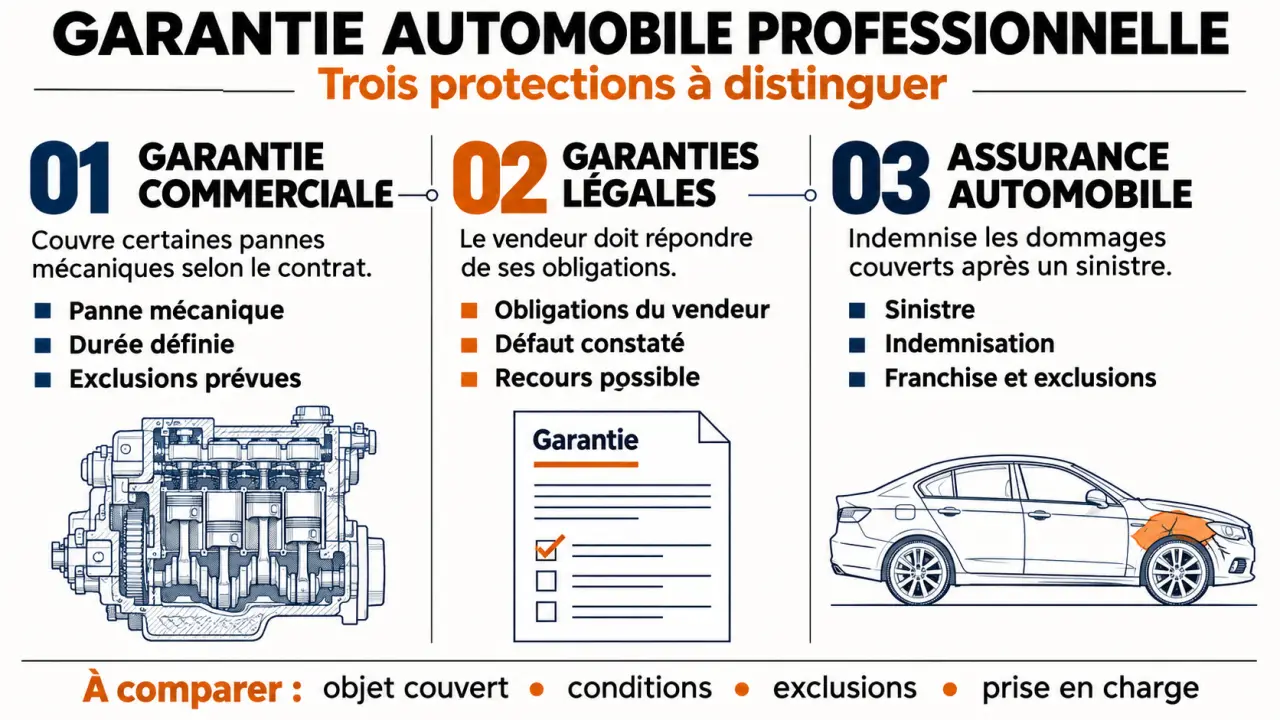
En France, la garantie commerciale est un engagement contractuel supplémentaire. Elle peut être incluse dans une vente ou proposée moyennant paiement. Son contenu dépend du contrat : pièces concernées, durée, territoire, plafonds et exclusions. Elle ne remplace pas les garanties légales applicables à la transaction.
Lorsqu’un professionnel vend à un consommateur
La garantie légale de conformité s’applique notamment aux véhicules vendus par un professionnel à un consommateur. Elle permet d’agir pendant deux ans à compter de la délivrance du bien. Pour un véhicule d’occasion, les défauts apparaissant dans les douze premiers mois sont présumés avoir existé au moment de la délivrance, sauf preuve contraire. Cela ne signifie pas que toute panne est automatiquement un défaut de conformité.
La garantie des vices cachés répond à d’autres conditions : le défaut doit notamment être caché, antérieur à la vente et suffisamment grave. L’action doit être engagée dans les deux ans suivant sa découverte. Un acheteur professionnel ne bénéficie pas automatiquement du régime protecteur prévu pour le consommateur ; entre professionnels, les clauses et les circonstances de la vente demandent une attention particulière.
Ce que l’assurance automobile ne règle pas forcément
L’assurance automobile couvre des risques définis, comme la responsabilité civile, le vol ou les dommages accidentels selon les garanties souscrites. Une panne mécanique interne n’est généralement pas couverte par la seule assurance automobile classique. Une garantie spécifique peut donc être utile, mais il faut vérifier les éventuels doublons avec l’assistance, une extension constructeur ou un contrat de location.
Pour un revendeur, une assurance de responsabilité professionnelle ne doit pas non plus être assimilée à une couverture systématique des réparations après vente. Chaque contrat répond à un objet précis.
Lire les exclusions avant de comparer les tarifs
Une liste de pièces couverte très longue peut sembler rassurante. Pourtant, la définition de la panne et les exclusions déterminent souvent la prise en charge réelle. Un moteur mentionné au contrat peut rester exclu dans certaines circonstances, par exemple si le dommage résulte d’un défaut d’entretien démontré.
| Point à vérifier | Question concrète à poser |
|---|---|
| Organes couverts | Quelles pièces du moteur, de la boîte et du système électronique sont précisément incluses ? |
| Usure | Comment le contrat distingue-t-il usure normale et panne couverte ? |
| Main-d’œuvre | Le taux horaire et le temps de réparation sont-ils plafonnés ? |
| Diagnostic | Qui paie la recherche de panne et le démontage si la demande est refusée ? |
| Indemnisation | Existe-t-il une franchise, une vétusté ou un plafond cumulé ? |
| Mobilité | Le remorquage et le véhicule de remplacement sont-ils inclus, et sous quelles conditions ? |
Sur un véhicule hybride ou électrique, recherchez des mentions explicites concernant la batterie de traction, l’électronique de puissance et les éléments de recharge. Une garantie de batterie contre une défaillance ne couvre pas nécessairement sa perte progressive de capacité. De même, l’expression « équipements électriques » ne suffit pas à confirmer la couverture de toute la chaîne de traction.
Une panne fonctionne parfois comme un engrenage : une pièce défectueuse en endommage une autre, puis rend un ensemble inutilisable. Demandez donc comment sont traités les dommages consécutifs. Si un composant exclu provoque la casse d’un organe couvert, le remboursement peut être refusé selon les clauses. Cette lecture par chaîne de défaillance est plus instructive qu’un simple inventaire de pièces.
Comparer le coût réel et la qualité de gestion
Le prix doit être rapproché du risque effectivement transféré. Une formule peu coûteuse, mais assortie d’un plafond bas et de nombreuses restrictions, peut laisser une part importante de la facture à l’entreprise. À l’inverse, payer pour des prestations déjà incluses ailleurs augmente la dépense sans améliorer la protection.
Pour comparer deux offres, utilisez un même cas pratique : une panne immobilisante sur un véhicule représentatif de votre parc ou de votre stock. Demandez le calcul détaillé de la prise en charge, en intégrant pièces, main-d’œuvre, diagnostic, franchise et éventuelle vétusté. Faites préciser également le traitement de la TVA selon votre situation et les dispositions contractuelles.
- Identifiez les intervenants : qui porte l’engagement, qui gère le dossier et qui autorise la réparation ?
- Vérifiez le circuit de paiement : règlement direct au réparateur ou avance de frais par le bénéficiaire.
- Examinez le réseau : réparateur imposé, partenaire agréé ou libre choix sous conditions.
- Demandez les délais annoncés : réception du dossier, expertise éventuelle et décision de prise en charge.
Pour un vendeur automobile, la simplicité administrative compte aussi : activation des contrats, remise des documents au client et suivi des dossiers. Une promesse commerciale séduisante perd sa valeur si personne ne sait joindre le bon interlocuteur au moment de la panne.
Préparer la prise en charge avant la première panne
La protection commence dès la souscription. Vérifiez l’exactitude du kilométrage, de l’identité du bénéficiaire et de l’usage déclaré. Conservez le contrat complet, les justificatifs d’entretien et, pour une vente, les documents décrivant l’état du véhicule. Une brochure commerciale ne remplace pas les conditions contractuelles.
En cas de panne, l’objectif est d’éviter d’aggraver les dommages et de respecter la procédure prévue :
- Arrêter le véhicule lorsque la poursuite du trajet présente un risque mécanique ou de sécurité.
- Contacter l’assistance ou le gestionnaire désigné dans le contrat.
- Faire établir le diagnostic et le devis selon les modalités demandées.
- Obtenir l’accord préalable requis avant d’engager une réparation ou un démontage coûteux.
- Conserver les échanges, factures et pièces justificatives utiles au dossier.
En cas de refus, demandez une réponse écrite indiquant la clause invoquée et les éléments techniques retenus. Un désaccord sur l’origine de la panne peut nécessiter une expertise contradictoire. Pour le professionnel vendeur, le refus d’une garantie commerciale ne suffit pas, à lui seul, à écarter une éventuelle obligation légale envers l’acheteur.
Le bon choix est une couverture adaptée à l’usage réel du véhicule, compréhensible et mobilisable. Avant de vous engager, obtenez par écrit les réponses sur les exclusions, les plafonds et la procédure : ce sont elles qui feront la différence lorsque le véhicule sera immobilisé.