Voiture électrique en LOA sans apport : le vrai coût derrière le « 0 € »
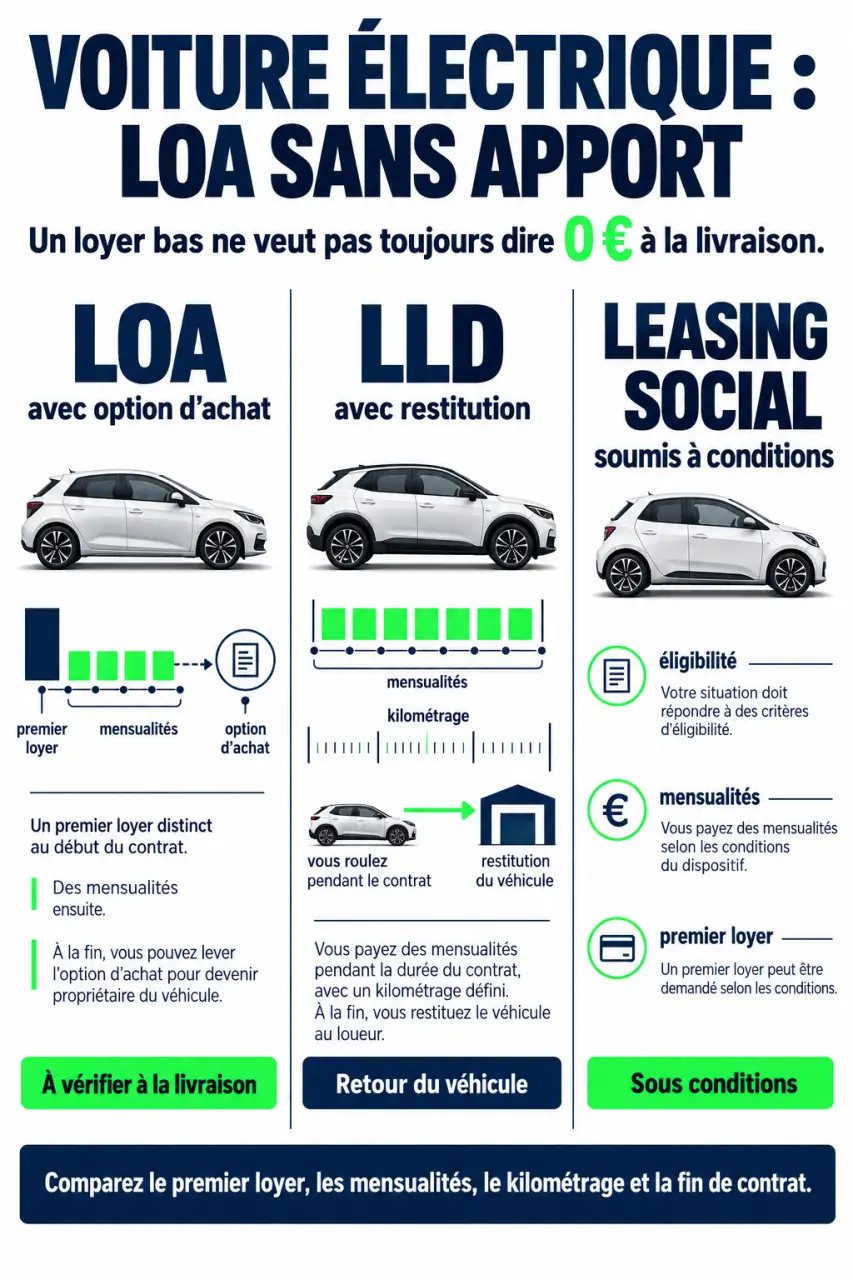
Oui, une voiture électrique peut être financée en LOA sans apport, avec la possibilité de l’acheter en fin de contrat. Mais « sans apport » ne signifie pas forcément « rien à payer à la livraison ». Pour choisir une offre réellement adaptée à votre budget, comparez le premier versement, les loyers, le kilométrage et le montant de l’option d’achat, pas seulement le prix mensuel affiché.
Sans apport : ce qui doit réellement figurer sur le devis
La location avec option d’achat permet d’utiliser un véhicule contre des loyers pendant une durée déterminée. Le financeur reste propriétaire jusqu’à l’éventuelle levée de l’option d’achat. Le prix de rachat est fixé au départ : les loyers ne sont donc pas les mensualités d’un crédit classique qui conduirait automatiquement à devenir propriétaire.
Calculer le coût réel de votre LOA
Estimez le montant réellement versé pour restituer le véhicule ou pour en devenir propriétaire, sans apport initial.
Résultats de l'estimation
1. Restitution du véhicule
2. Devenir propriétaire
Aucun kilomètre supplémentaire n'est facturé selon les données saisies.
Formules utilisées
Kilomètres supplémentaires = max(0, kilomètres réellement prévus − kilomètres inclus).
Coût des kilomètres supplémentaires = kilomètres supplémentaires × tarif du kilomètre supplémentaire.
Total en cas de restitution = premier loyer majoré + (nombre de loyers × loyer mensuel) + frais annexes + coût des kilomètres supplémentaires.
Total pour devenir propriétaire = total en cas de restitution + option d'achat.
Coût mensuel moyen = total du scénario ÷ nombre de mois.
Si le dépôt de garantie est indiqué comme non récupérable, il est ajouté aux deux totaux. Dans le cas contraire, il est affiché comme une somme immobilisée, mais n'augmente pas le coût définitif.
À vérifier séparément
Cette estimation ne comprend pas nécessairement l'assurance, l'entretien, la recharge, les frais de restitution, les éventuelles pénalités ou les autres conditions particulières du contrat. Vérifiez chacun de ces éléments dans votre offre de LOA.
Une LOA sans apport évite de mobiliser une épargne initiale pour réduire les loyers suivants. En contrepartie, la mensualité peut être plus élevée que dans une offre avec versement initial. Trois lignes méritent une lecture distincte :
- Le premier loyer majoré : supérieur aux suivants, il constitue une dépense de location, non une somme récupérable.
- Le dépôt de garantie : une somme immobilisée, dont le remboursement ou l’affectation dépend du contrat.
- Les frais annexes : dossier, immatriculation, livraison ou prestations ajoutées doivent être détaillés.
Des premiers loyers majorés de 3 000 à 5 000 € et des dépôts de garantie de 1 000 à 3 000 € sont évoqués dans certaines offres de leasing. Ils ne sont pas systématiques, mais montrent pourquoi le slogan ne suffit pas. Demandez par écrit le montant total exigible à la commande et à la livraison, en précisant si le premier loyer ordinaire est payable immédiatement.
Quels loyers comparer pour une électrique sans apport ?
La Peugeot e-208 apparaît parmi les exemples de LOA annoncées dès 230 € par mois. Les prix inférieurs concernent souvent une LLD ou un dispositif social : ce ne sont pas des offres équivalentes. Le tableau suivant donne des repères annoncés, à faire confirmer par un devis daté ; il ne garantit ni leur disponibilité ni l’absence de versement initial.
| Modèle | Formule annoncée | Loyer indicatif | Vérification prioritaire |
|---|---|---|---|
| Peugeot e-208 | LOA | Dès 230 €/mois | Premier loyer et option d’achat |
| Citroën ë-C3 | LLD | Dès 199 €/mois | Absence d’option d’achat contractuelle |
| Citroën ë-C3 | Leasing social | 94 €/mois | Éligibilité et aide intégrée |
| Fiat Grande Panda | Leasing social | 95 €/mois | Conditions de la campagne |
| Renault Twingo | Leasing social | 130 €/mois | Durée, version et services |
Ces écarts ne permettent pas de désigner une voiture universellement moins chère. Une finition différente, une aide réservée à certains ménages ou un forfait kilométrique réduit peuvent expliquer un prix d’appel. Demandez aux concessions, distributeurs multimarques et spécialistes de l’occasion une simulation avec les mêmes durée, kilométrage et services.
Comparez notamment 24, 36 et 48 mois. Les durées observées peuvent aller jusqu’à 61 mois selon les offres. Un engagement plus long peut alléger le loyer sans réduire la dépense totale. Pour une électrique d’occasion, ajoutez l’état de santé de la batterie, la garantie restante et l’historique d’entretien à la comparaison.
LOA, LLD et leasing social : choisir selon votre objectif
Garder la voiture ou la restituer
La LOA convient si vous souhaitez conserver la possibilité d’acheter le véhicule au prix prévu. En LLD, aucune option d’achat n’est inscrite au contrat : vous prévoyez normalement une restitution. Il serait donc trompeur de comparer uniquement leurs loyers si votre objectif est de devenir propriétaire. Demandez aussi le montant à financer au terme de la LOA, sans présumer qu’un nouveau crédit sera accepté.
Vérifier l’accès au leasing social avant de retenir son tarif
Le leasing social est un dispositif aidé, pas un synonyme de LOA. Le contrat proposé peut relever de la LOA ou de la LLD : seule sa lecture confirme l’existence d’une option d’achat. Les loyers sociaux sont notamment annoncés entre 100 et 200 € par mois, avec certains exemples en dessous, pour des contrats d’au moins 36 mois.
L’accès dépend notamment des revenus et de l’usage professionnel. Les critères présentés comprennent une distance domicile-travail strictement supérieure à 10 km ou plus de 8 000 km professionnels par an. Les plafonds de revenu fiscal de référence par part mentionnés diffèrent : 16 300 € dans une présentation, 16 880 € dans les contenus constructeurs. Vérifiez donc le seuil applicable à la campagne ouverte, ainsi que les conditions de résidence, les véhicules éligibles et les disponibilités. Un tarif aidé ne vaut pas confirmation d’éligibilité.
Calculer le budget réel, de la recharge au rachat
Pour comparer les financements, additionnez tous les loyers, les frais obligatoires non inclus et, si vous comptez acheter, l’option d’achat. Ajoutez séparément l’assurance, l’entretien et l’énergie. Un dépôt récupérable représente une trésorerie immobilisée, pas nécessairement un coût définitif.
Exemple purement illustratif : 36 loyers de 250 € représentent 9 000 €. Avec une option d’achat de 15 000 €, le total atteint 24 000 € pour conserver la voiture, avant frais et utilisation. Si vous restituez, l’option n’est pas payée, mais des frais contractuels peuvent s’ajouter.
Les forfaits courants de 10 000 à 15 000 km par an doivent correspondre à vos trajets réels. Des tarifs de kilomètres supplémentaires de 0,10 à 0,25 € sont cités : un dépassement de 5 000 km représenterait alors 500 à 1 250 €. Faites chiffrer un forfait supérieur avant signature plutôt que de compter sur une régularisation peu coûteuse.
Pensez aussi votre mobilité comme un corridor entre domicile, travail et destinations habituelles. Repérez une recharge principale et une solution de repli sur ce parcours, avec leurs horaires d’accès et leurs tarifs. Une borne proche mais inaccessible le soir peut imposer un détour régulier : ce kilométrage additionnel et le temps d’attente peuvent rendre une petite mensualité moins intéressante qu’elle n’en a l’air.
Les repères de recharge évoqués vont de 30 à 50 € par mois à domicile, contre 100 à 200 € sur le réseau public, selon l’usage. Calculez plutôt votre consommation attendue en kWh multipliée par votre tarif réel. L’installation compte également : une prise renforcée est annoncée entre 300 et 500 €, une wallbox entre 1 000 et 1 500 €, à confirmer selon les travaux nécessaires.
Obtenir un accord sans négliger la sortie du contrat
L’absence d’apport ne dispense pas d’une étude de solvabilité. Le financeur examine les revenus, les charges et la situation du demandeur. Préparez généralement une pièce d’identité, un justificatif de domicile, un RIB et les justificatifs de revenus demandés. Les indépendants ou personnes aux revenus irréguliers peuvent devoir transmettre des documents complémentaires ; l’acceptation n’est jamais automatique.
Avant de signer, demandez les éléments suivants :
- Le calendrier complet des versements et la valeur de rachat.
- Le tarif du kilomètre excédentaire et les possibilités d’ajustement.
- Le guide de restitution distinguant usure normale et dommages facturables.
- Les obligations d’entretien, les garanties batterie et les assurances exigées ou facultatives.
- Le calcul des sommes dues en cas de résiliation anticipée.
Une sortie avant terme peut coûter cher : ne supposez pas qu’il suffit de rendre les clés pour arrêter les loyers. À la livraison, photographiez l’état du véhicule et conservez les justificatifs d’entretien. Le bon devis associe un versement initial compatible avec votre trésorerie, un usage réaliste et une fin de contrat clairement chiffrée. C’est sur cette base que la comparaison devient fiable.