Avantage en nature véhicule 2025 : les nouveaux taux selon l’achat, la location et le carburant
La réforme de l’avantage en nature véhicule 2025 augmente la valeur déclarée pour les véhicules mis à disposition à compter du 1er février 2025. Pour appliquer le bon montant, il faut retenir cette date, distinguer l’achat de la location, tenir compte de l’âge du véhicule et vérifier la prise en charge du carburant. Cette valorisation entre dans la rémunération du salarié, augmente les cotisations et peut réduire le salaire net.
Un véhicule de fonction devient un avantage dès qu’il sert à titre privé
L’avantage en nature véhicule correspond à l’usage personnel d’un véhicule appartenant à l’entreprise, loué par elle ou acquis avec option d’achat. Les trajets entre le domicile et le travail, les week-ends, les congés et les déplacements privés sont concernés lorsque le salarié peut utiliser librement le véhicule en dehors de ses missions professionnelles.
Calcul de l’avantage en nature véhicule 2025
Avertissement : Ce calcul est indicatif. Il ne détermine pas les cotisations sociales ni l'impôt faute de taux individuels. L'évaluation locative est plafonnée par comparaison avec l'évaluation théorique à l'achat.
Le dispositif concerne les salariés ainsi que les mandataires sociaux assimilés-salariés. À l’inverse, un véhicule strictement professionnel, dont l’usage privé est interdit et effectivement contrôlé, ne génère pas nécessairement d’avantage en nature. Le critère déterminant est donc la mise à disposition permanente, et non le seul fait que l’entreprise finance ou possède le véhicule.
Le montant retenu figure sur le bulletin de paie et entre dans l’assiette des cotisations sociales. Il augmente aussi le revenu imposable du bénéficiaire. Pour l’employeur, cela entraîne un coût social supplémentaire. Pour le salarié, c’est une rémunération indirecte qui peut diminuer le net versé, sans correspondre à une somme créditée sur son compte.
La date de mise à disposition décide du régime applicable
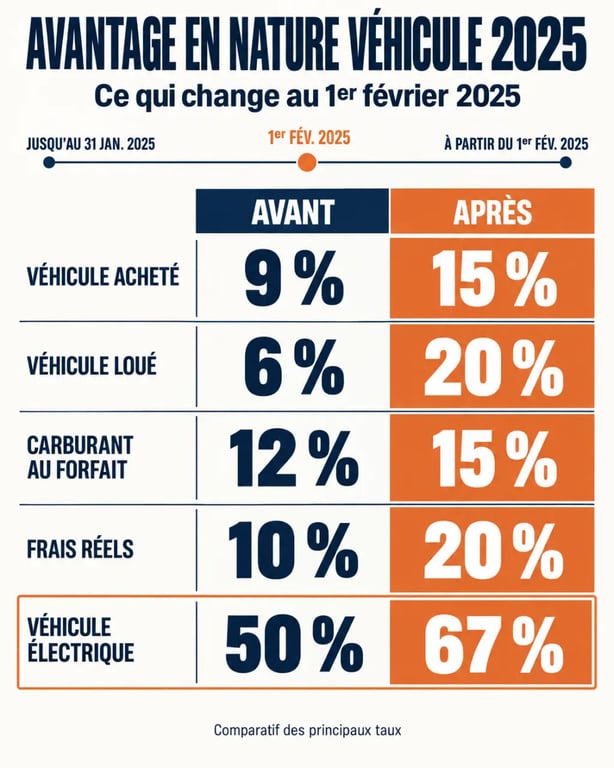
L’arrêté du 25 février 2025 a relevé les modalités d’évaluation forfaitaire. Son application concerne les véhicules mis à disposition à compter du 1er février 2025. Ceux attribués jusqu’au 31 janvier 2025 restent soumis au régime antérieur. La date à retenir est celle à laquelle le salarié peut disposer du véhicule, et non la date de signature du contrat de location ou celle de la facturation.
| Situation | Véhicule acheté de 5 ans ou moins | Véhicule acheté de plus de 5 ans | Véhicule loué ou en location avec option d’achat |
|---|---|---|---|
| Jusqu’au 31 janvier 2025, sans carburant | 9 % du prix d’achat TTC | 6 % du prix d’achat TTC | 30 % du coût global annuel |
| Jusqu’au 31 janvier 2025, carburant au forfait | 12 % du prix d’achat TTC | 9 % du prix d’achat TTC | 40 % du coût global annuel |
| À compter du 1er février 2025, sans carburant | 15 % du prix d’achat TTC | 10 % du prix d’achat TTC | 50 % du coût global annuel |
| À compter du 1er février 2025, carburant au forfait | 20 % du prix d’achat TTC | 15 % du prix d’achat TTC | 67 % du coût global annuel |
La coexistence de deux régimes demande une attention particulière en paie. Un changement de véhicule peut faire basculer le calcul dans le nouveau barème si la nouvelle mise à disposition intervient après la date pivot. L’entreprise doit donc conserver une preuve de cette date dans le dossier du véhicule.
La date de remise des clés fixe le régime applicable pour la suite. Reconstituer l’historique à partir de la seule date d’immatriculation ou de l’ancienneté du contrat peut conduire à appliquer un taux erroné pendant plusieurs mois.
Calculer le forfait selon l’achat, la location et le carburant
Véhicule acheté : appliquer le taux au prix TTC
Pour un véhicule acheté, la base de calcul est le prix d’achat TTC, options comprises le cas échéant. Depuis le 1er février 2025, l’avantage annuel correspond à 15 % de ce prix pour un véhicule de 5 ans ou moins, sans carburant pris en charge. Le taux passe à 10 % pour un véhicule de plus de 5 ans. Lorsque l’employeur règle le carburant et choisit la valorisation forfaitaire, les taux sont respectivement de 20 % et 15 %.
Exemple : pour un véhicule de 25 000 € TTC âgé de moins de 5 ans, sans prise en charge du carburant, l’avantage annuel atteint 3 750 €, soit 312,50 € par mois. Avant la réforme, le même calcul représentait 2 250 € par an. Avec le carburant évalué au forfait, le montant annuel atteint 5 000 € depuis le 1er février 2025.
Véhicule loué : retenir le coût global annuel
Pour une location ou une location avec option d’achat, le calcul repose sur le coût global annuel supporté par l’entreprise. Il comprend la location, l’entretien et l’assurance. Depuis le 1er février 2025, l’avantage forfaitaire correspond à 50 % de ce coût sans carburant, ou à 67 % lorsque le carburant est pris en charge au forfait. Avant la réforme, les taux étaient de 30 % et 40 %.
L’évaluation locative est plafonnée par comparaison avec l’avantage qui résulterait d’un véhicule acheté. Une location particulièrement coûteuse ne doit donc pas produire un avantage supérieur à l’évaluation théorique applicable à l’achat. Les loyers, assurances et contrats d’entretien retenus doivent être conservés pour justifier la base de calcul.
Forfait ou frais réels : le choix dépend de l’usage privé
Lorsque l’employeur paie le carburant, deux méthodes sont possibles. L’évaluation forfaitaire applique directement le taux majoré. Elle simplifie la gestion de la paie et évite de ventiler chaque plein entre les trajets professionnels et personnels. Elle peut toutefois être moins favorable lorsque l’usage privé reste limité.
L’évaluation aux frais réels consiste à ajouter à la valorisation du véhicule le coût réel du carburant consommé à titre privé. Cette méthode exige un suivi fiable : relevés kilométriques, justificatifs de carburant, période de référence et distinction claire entre les trajets professionnels et privés. Des éléments incohérents ou incomplets fragilisent le calcul en cas de contrôle.
| Mode d’évaluation | Atout principal | Point de vigilance |
|---|---|---|
| Forfait | Calcul stable et gestion simple en paie | Peut surévaluer un usage privé limité |
| Frais réels | Montant lié à l’usage privé effectif | Justificatifs précis et réguliers nécessaires |
Pour un véhicule de 25 000 € TTC avec 1 400 € de carburant annuel, dont 650 € correspondent à l’usage privé, le calcul après réforme aux frais réels atteint 4 400 € : 3 750 € pour le véhicule et 650 € de carburant. Le forfait avec carburant s’élève à 5 000 €. Les frais réels sont donc plus favorables dans cet exemple, à condition de pouvoir justifier les 650 €.
Véhicules électriques et bornes : des allégements sous conditions
Les véhicules exclusivement électriques bénéficient d’un régime spécifique jusqu’au 31 décembre 2027, notamment sous réserve du respect du score environnemental minimal requis. Pour un véhicule mis à disposition à compter du 1er février 2025, un abattement de 70 % s’applique sur l’avantage en nature, dans la limite de 4 582 € par an. Pour une mise à disposition antérieure, l’abattement était de 50 %, plafonné à 2 000,30 € par an.
Les frais d’électricité engagés par l’employeur pour recharger le véhicule sont exclus de l’évaluation de l’avantage selon les règles spécifiques applicables. Ce traitement distingue l’électricité du carburant. L’abattement ne s’applique toutefois pas automatiquement à un véhicule hybride : le dispositif vise le véhicule exclusivement électrique qui respecte les conditions prévues.
Borne au travail ou au domicile du salarié
La recharge sur le lieu de travail bénéficie d’un traitement favorable. Pour une borne installée au domicile, il faut distinguer l’âge de l’équipement et son retrait ou non au départ du salarié. Lorsqu’une borne de moins de 5 ans reste au domicile, la prise en charge est exclue de l’assiette à hauteur de 50 %, dans la limite de 1 043,50 € par an. Pour une borne de plus de 5 ans, l’exclusion atteint 75 %, plafonnée à 1 565,20 € par an. Si la borne est retirée à la fin du contrat, l’exclusion peut atteindre 100 % dans le cas prévu.
Avant de valider la paie, l’entreprise doit vérifier la date de mise à disposition, le mode d’acquisition, l’âge du véhicule, la prise en charge du carburant, l’éligibilité au régime électrique et les justificatifs liés aux frais réels. Cette vérification limite les erreurs de déclaration et permet d’évaluer le coût employeur ainsi que l’incidence sur le salaire net.