Avantage en nature véhicule URSSAF : l’usage privé mal documenté peut provoquer un redressement
Un véhicule mis à la disposition d’un salarié ne devient pas automatiquement un avantage en nature. Le critère décisif est la possibilité d’un usage privé, notamment lorsque le salarié peut conserver le véhicule le soir, le week-end ou pendant ses congés. Si cet usage est autorisé ou simplement possible, sa valeur doit en principe être intégrée à l’assiette des cotisations sociales, apparaître sur le bulletin de paie et être déclarée en DSN.
Le critère décisif : la mise à disposition pour la vie personnelle
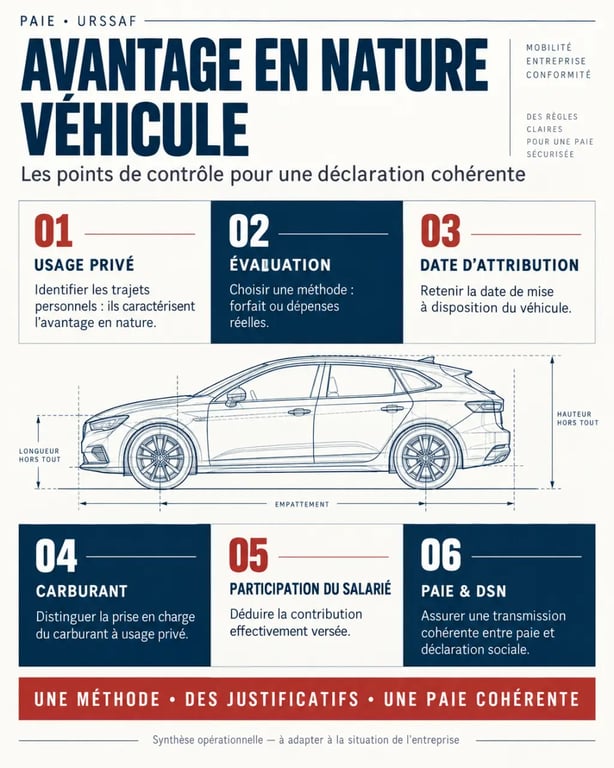
L’avantage en nature véhicule correspond à l’économie réalisée par le salarié lorsqu’il peut utiliser, à titre personnel, un véhicule appartenant à l’entreprise ou loué par elle. Il peut concerner un véhicule de fonction, un véhicule de société ou un véhicule attribué à un dirigeant assimilé salarié. Les trajets professionnels peuvent rester majoritaires : un usage privé, même limité, peut suffire à caractériser l’avantage.
Quiz : maîtriser l’avantage en nature véhicule
Les situations qui déclenchent l’avantage en nature
Le risque existe notamment lorsque le salarié conserve les clés et le véhicule à son domicile, peut l’utiliser pour ses déplacements personnels ou bénéficie de la prise en charge du carburant pour ces trajets. Les déplacements entre le domicile et le lieu de travail peuvent aussi entrer dans l’analyse lorsqu’ils résultent d’une mise à disposition permanente et non d’une nécessité absolue de service documentée.
À l’inverse, aucun avantage ne doit être retenu si l’usage est exclusivement professionnel et si l’employeur peut le démontrer. Une interdiction écrite d’utilisation personnelle est utile, mais elle ne suffit pas lorsque les pratiques la contredisent. Un véhicule conservé le week-end, une absence de contrôle ou du carburant fourni sans suivi peuvent fragiliser la position de l’entreprise.
Le trajet entre le domicile et le travail mérite une attention particulière
Le trajet entre le domicile et le lieu de travail se situe souvent entre sphère privée et sphère professionnelle. Les habitudes de flotte peuvent alors créer des situations difficiles à qualifier. Un commercial itinérant qui repart directement en rendez-vous n’est pas dans la même situation qu’un salarié qui utilise chaque jour un véhicule pour rejoindre un site fixe. Cartographier les lieux de garage, les trajets récurrents, les jours de restitution et les contraintes opérationnelles permet de qualifier l’usage réel plus solidement qu’une simple clause dans le contrat de travail.
Choisir entre évaluation forfaitaire et dépenses réelles
L’employeur peut évaluer l’avantage en nature véhicule selon un forfait ou selon les dépenses réellement engagées. Le choix doit être cohérent, justifiable et appliqué avec rigueur. Comparer les deux approches avant le paramétrage annuel de la paie est particulièrement utile pour une flotte hétérogène ou des véhicules dont l’usage privé varie fortement.
| Méthode | Principe | Adaptée lorsque | Point de vigilance |
|---|---|---|---|
| Forfaitaire | Application d’un pourcentage ou d’une fraction du coût du véhicule selon les règles en vigueur | L’entreprise recherche une gestion simple et stable | Respecter le barème lié à la date d’attribution et à la prise en charge du carburant |
| Au réel | Prise en compte des dépenses annuelles et de la part d’usage privé | L’usage personnel est faible et mesurable | Conserver les justificatifs, les relevés et les éléments de ventilation |
La logique du forfait
Pour un véhicule acheté, le barème forfaitaire dépend notamment de son ancienneté et de la prise en charge ou non du carburant. Les taux de référence distinguent les véhicules de moins de cinq ans et ceux de plus de cinq ans : 15 % ou 10 % du coût d’achat TTC selon la configuration, avec une majoration lorsque l’employeur règle le carburant utilisé à titre privé.
Pour les véhicules loués, notamment en LLD ou en LOA, l’évaluation repose sur le coût global annuel supporté par l’entreprise. Les proportions de 50 % et 67 % sont notamment à examiner selon la prise en charge du carburant. Le mode de calcul retenu doit rester cohérent avec la situation réelle du véhicule et les dépenses assumées par l’employeur.
Les barèmes ont évolué pour les véhicules attribués à partir du 1er février 2025. Il ne faut donc pas appliquer mécaniquement un taux unique à toute la flotte. La date effective de mise à disposition doit être conservée avec le contrat, l’attestation de remise ou la décision d’attribution, car elle permet de retrouver le barème applicable.
La méthode au réel exige une preuve organisée
Au réel, l’entreprise additionne les coûts annuels pertinents, comme l’amortissement ou le coût de location, l’assurance, l’entretien et le carburant, puis isole la fraction correspondant à l’usage privé. Cette méthode peut convenir lorsque le véhicule roule principalement pour l’activité. En revanche, un journal de bord incomplet ou des kilométrages qui ne correspondent pas aux factures affaiblissent fortement le calcul. Dans ce cas, la simplicité du forfait limite souvent le risque documentaire.
Carburant, participation du salarié et véhicule électrique : les ajustements à ne pas oublier
La prise en charge du carburant est un facteur majeur du calcul. Si l’employeur finance le carburant utilisé pour les déplacements privés, la valeur de l’avantage augmente selon les modalités prévues par le barème ou selon les dépenses justifiées au réel. Il faut donc distinguer, lorsque c’est possible, les frais professionnels remboursables des consommations personnelles.
La participation financière du salarié réduit l’avantage en nature à condition d’être réelle et traçable. Elle doit être effectivement prélevée ou encaissée. Une participation seulement prévue sur le papier ne sécurise pas l’assiette. Elle est déduite de la valeur évaluée pour la période concernée, sans jamais conduire à retenir un avantage négatif.
Le régime particulier des véhicules électriques
Les véhicules électriques bénéficient d’un régime spécifique, avec un abattement plafonné sous conditions. Ce dispositif est prévu jusqu’au 31 décembre 2027 et suppose de vérifier les règles applicables à la date de mise à disposition. L’électricité fournie par l’employeur pour recharger le véhicule peut également relever d’un traitement distinct.
Dans les dossiers de flotte, il faut donc séparer le véhicule électrique, les équipements de recharge et les frais d’énergie. Cette distinction facilite le suivi du calcul et permet de rattacher chaque élément au régime qui lui est applicable.
Traduire le calcul dans la paie et la DSN
Une fois la valeur mensuelle déterminée, l’avantage en nature véhicule est ajouté à la rémunération brute pour calculer les cotisations. Sur le bulletin de paie, il doit être identifiable comme avantage en nature, puis neutralisé dans le net à payer puisqu’il ne correspond pas à une somme versée au salarié. Son intégration dans la Déclaration Sociale Nominative doit être cohérente avec le bulletin et avec l’assiette déclarée.
En cas de mise à disposition en cours de mois, de restitution du véhicule, de congé sans solde ou de changement de véhicule, une proratisation peut être nécessaire. L’entreprise doit retenir une règle homogène et conserver le calendrier de détention. Une erreur fréquente consiste à maintenir le même montant en paie après la restitution du véhicule, ou à omettre l’avantage pendant une période où le salarié l’a pourtant conservé.
Le suivi doit aussi tenir compte des changements intervenus en cours de période : nouveau véhicule, modification de la prise en charge du carburant ou évolution de la participation du salarié. Chaque changement doit être daté et relié au calcul appliqué en paie. Cette traçabilité facilite les vérifications internes et limite les écarts entre les documents sociaux.
Constituer un dossier défendable en cas de contrôle URSSAF
Lors d’un contrôle, l’URSSAF examine les éléments matériels plus que les déclarations d’intention. Un dossier fiable relie la politique automobile, la situation de chaque bénéficiaire, le calcul retenu et les écritures de paie. Pour les situations sensibles, notamment celles des dirigeants ou des véhicules utilitaires, l’employeur peut solliciter un rescrit social afin de sécuriser une situation précise.
- Formaliser les règles d’usage privé, de garage et de restitution du véhicule ;
- Conserver le contrat d’achat, de location ou de LLD, ainsi que la date d’attribution ;
- Identifier la prise en charge du carburant et les éventuels remboursements du salarié ;
- Tenir un journal de bord ou des relevés kilométriques si l’évaluation au réel est choisie ;
- Rapprocher chaque année le barème utilisé avec les publications du site de l’URSSAF et du Bulletin officiel de la Sécurité sociale ;
- Vérifier que le montant inscrit en paie correspond à celui déclaré en DSN.
La preuve de l’usage exclusivement professionnel repose sur des éléments concrets : règles écrites, restitution effective, relevés cohérents et suivi du carburant. Une interdiction qui n’est pas appliquée pèse peu face aux pratiques observées. À l’inverse, un dossier régulièrement mis à jour permet d’expliquer le traitement retenu pour chaque véhicule et chaque salarié.
La bonne démarche consiste à qualifier d’abord l’usage, à choisir ensuite une méthode de calcul, puis à documenter chaque étape. Cette chronologie limite les risques de requalification et transforme l’avantage en nature véhicule en un paramètre de paie maîtrisé plutôt qu’en un motif de redressement.