Gérant de société : faut-il acheter un véhicule ou rester en nom propre ?
La question du choix du véhicule pour un gérant de société représente un arbitrage financier classique, souvent complexe à maîtriser. Entre l'optimisation fiscale et la nécessité de conserver une souplesse d'usage, le dirigeant doit trancher : inscrire le véhicule au bilan de l'entreprise ou privilégier son patrimoine personnel. Ce choix impacte directement la déductibilité des charges, la récupération de la TVA et le calcul d'un éventuel avantage en nature.
Véhicule personnel ou véhicule de société : comprendre l'arbitrage
Le choix entre un véhicule au nom de la société ou au nom du dirigeant dépend du statut juridique (TNS ou assimilé salarié) et du régime fiscal de la structure (IS ou IR). L'objectif est d'identifier la solution qui minimise le coût global tout en sécurisant la comptabilité.
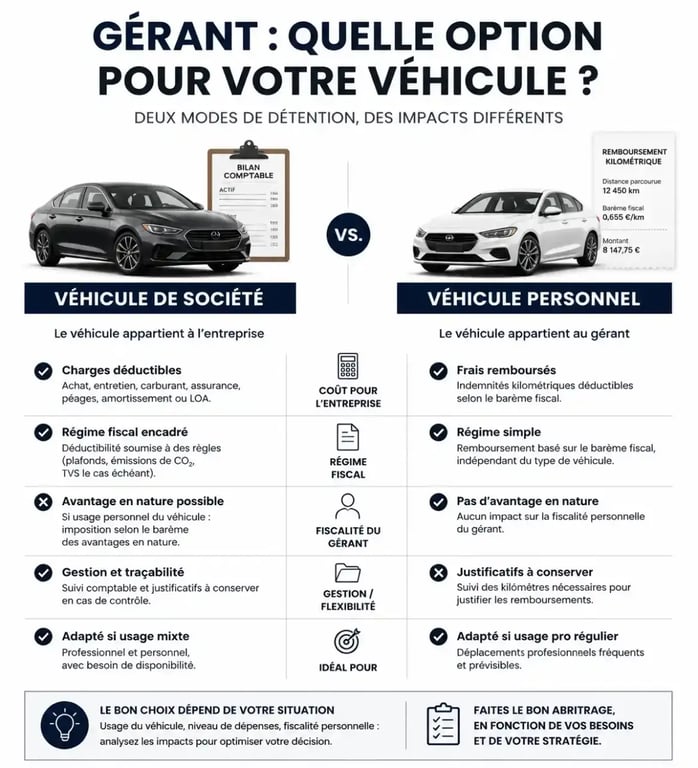
Lorsque le véhicule appartient à la société, celle-ci prend en charge les frais de carburant, d'entretien, d'assurance et d'amortissement. En contrepartie, l'usage privé par le dirigeant génère un avantage en nature, entraînant des cotisations sociales et un impôt sur le revenu. À l'inverse, si le véhicule reste personnel, le dirigeant se fait rembourser ses déplacements professionnels via des indemnités kilométriques. Ce mécanisme permet d'extraire des sommes de la société sans impôt ni charge sociale, sous réserve d'une justification rigoureuse.
Votre comptabilité sert ici de boussole : elle indique la direction fiscale la plus avantageuse et protège contre les contrôles de l'administration. Choisir son mode de détention permet d'anticiper les évolutions sur les plafonds d'amortissement et les taxes liées aux émissions de CO2, garantissant que votre véhicule reste un outil de travail performant.
Les implications fiscales et sociales du véhicule au nom de l’entreprise
Inscrire un véhicule au nom de la société permet de déduire l'ensemble des charges liées à son utilisation, sous réserve de respecter des plafonds fiscaux stricts.
Barèmes kilométriques 2026 : calculez vos frais professionnels — Consultez les barèmes officiels 2026 pour évaluer précisément le montant de vos frais de déplacement professionnels.
Amortissement et déduction des charges
L'amortissement d'un véhicule de tourisme est plafonné selon son taux d'émission de CO2. Pour les modèles les plus polluants, ce plafond peut descendre jusqu'à 9 900 euros. Ce dispositif limite l'avantage fiscal pour les véhicules de luxe. Si la société opte pour la location ou le crédit-bail, les loyers sont soumis à ces mêmes plafonds de déductibilité, rendant le choix du modèle déterminant dès la signature du contrat.
TVA et taxe sur les véhicules de société (TVS)
La récupération de la TVA sur l'achat d'un véhicule de tourisme est impossible. Toutefois, la TVA sur le carburant est récupérable partiellement ou totalement selon l'énergie : elle atteint 80 % pour le gazole et 100 % pour l'électricité. Par ailleurs, la taxe sur les véhicules de société (TVS) s'applique aux véhicules de tourisme et à certains utilitaires. Son calcul dépend du niveau d'émission de CO2, incitant les entreprises à privilégier des véhicules électriques ou hybrides pour bénéficier d'exonérations.
Le véhicule personnel du dirigeant : le remboursement des frais
Conserver le véhicule dans son patrimoine personnel reste une option privilégiée pour sa simplicité administrative et l'absence de TVS. Le remboursement des déplacements professionnels s'effectue alors selon deux méthodes.
Le barème des indemnités kilométriques
Le barème kilométrique officiel permet de rembourser le dirigeant en fonction de la distance parcourue à des fins professionnelles. Ce montant couvre l'usure, l'assurance, l'entretien et le carburant. Cette méthode est avantageuse pour les dirigeants effectuant de nombreux déplacements, car les indemnités sont exonérées d'impôt sur le revenu et de cotisations sociales.
Justificatifs et frais réels
Pour justifier ces remboursements, la tenue d'un carnet de route est impérative. Chaque déplacement doit mentionner la date, l'objet professionnel, le lieu de départ et d'arrivée, ainsi que le kilométrage exact. En cas de contrôle, l'absence de ces détails peut entraîner la requalification des indemnités en complément de rémunération, soumise aux charges sociales.
L’avantage en nature : quand et comment le calculer ?
Dès qu'un véhicule appartenant à la société est utilisé à des fins personnelles, un avantage en nature est constaté. Cet avantage doit être réintégré dans la base de calcul des cotisations sociales et dans le revenu imposable.
Méthodes d'évaluation
L'évaluation peut se faire au forfait ou au réel. Au forfait, on applique un pourcentage du coût d'achat ou de location, incluant les frais d'entretien et d'assurance. Au réel, l'avantage correspond à la part des frais engagés par la société correspondant à l'usage privé, calculée au prorata des kilomètres parcourus. Le choix dépend du kilométrage annuel total et de la part réelle d'utilisation personnelle.
Distinction selon le statut du dirigeant
Les dirigeants TNS et les assimilés salariés ne sont pas soumis aux mêmes règles. Si l'assimilé salarié voit son avantage en nature soumis aux cotisations de sécurité sociale, le TNS doit être vigilant sur les règles de réintégration fiscale. Une mauvaise évaluation constitue un point de vigilance majeur lors des contrôles URSSAF.
Tableau comparatif : Quel mode de détention choisir ?
| Critère | Véhicule de société | Véhicule personnel |
|---|---|---|
| Déductibilité charges | Oui, avec plafonds | Non (via indemnités) |
| Récupération TVA | Carburant uniquement | Aucune |
| TVS | Applicable | Non applicable |
| Avantage en nature | Oui | Non |
| Complexité gestion | Élevée | Modérée |
L'arbitrage dépend avant tout du volume de vos déplacements professionnels et de votre besoin d'optimisation fiscale. Si vous roulez beaucoup, les indemnités kilométriques offrent souvent le meilleur compromis. Si vous souhaitez limiter votre investissement personnel et que votre société dispose d'une trésorerie solide, l'achat via l'entreprise peut s'avérer pertinent, à condition de bien maîtriser le calcul de l'avantage en nature et de privilégier un véhicule peu polluant pour limiter la TVS.